La FINTECH (« financial technology ») allie « technologie » et « finance » et correspond à l’ensemble des nouvelles technologies ayant pour objectif de développer l’inclusion financière. TOUR D’HORIZON SUR LA FINANCE ESSOR DES FINTECHS DANS L’UEMOA Mamadou BADIANE Consultant financier En effet, la fintech permet de développer l’accessibilité, la rapidité, la diversité des activités financières. Les fintechs peuvent être réparties en six grandes catégories :
1. Compte et paiement (paytechs, cryptomonnaie, gestion trésorerie personnelle),
2. Investissement (robo-advisor, épargne, trading social, pension fintech),
3. Financement (crédit, crowdfunding, affacturage),
4. Services etoutils (plateformes de comparaison, identification, blockchain, intelligence artificielle),
5. Assurance (insurtech),
6. Produits immobiliers (proptech).
Les fintech sont strictement réglementées dans l’espace UEMOA. En effet, toute société spécialisée dans les fintech et voulant opérer dans la zone monétaire doit impérativement disposer d’une licence délivrée par la BCEAO (licence EDP ou licence EME). Selon les statistiques de la BCEA0 , l’UEMOA compte en 2024 :
Ø 69 établissements de monnaie électronique (EME)
Ø 962.411 points de services actifs de monnaie électronique
Le tableau ci-dessous nous donne la répartition des EME, points de services actifs et valeur des transactions en milliards FCFA au 31 décembre 2024 :
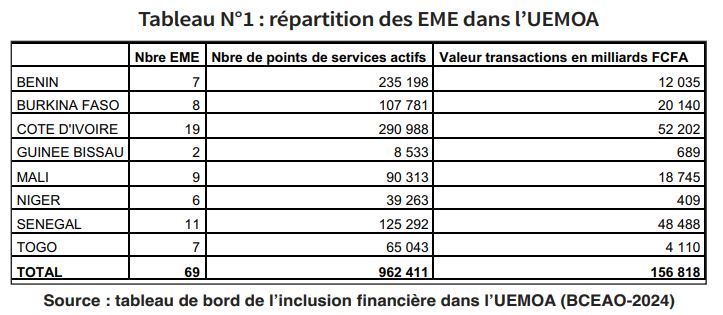
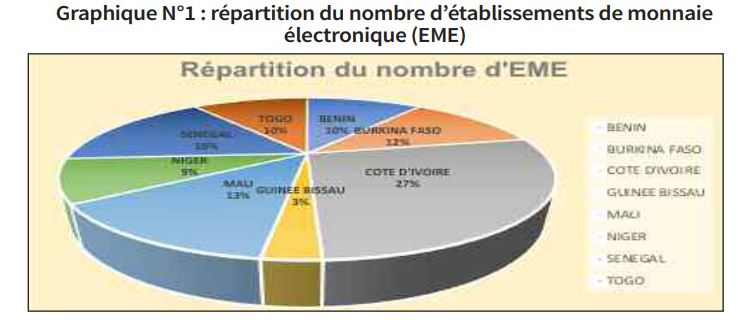
Nous remarquons que la Cote d’Ivoire et le Sénégal sont les deux locomotives dans le secteur des fintechs dans l’UEMOA. En effet, le graphique ci-dessous décrit la répartition du nombre d’EME dans la zone monétaire et nous constatons que la Cote d’ivoire avec 27% des EME occupe le peloton de tête, suivie du Sénégal avec 16% du nombre d’EME.
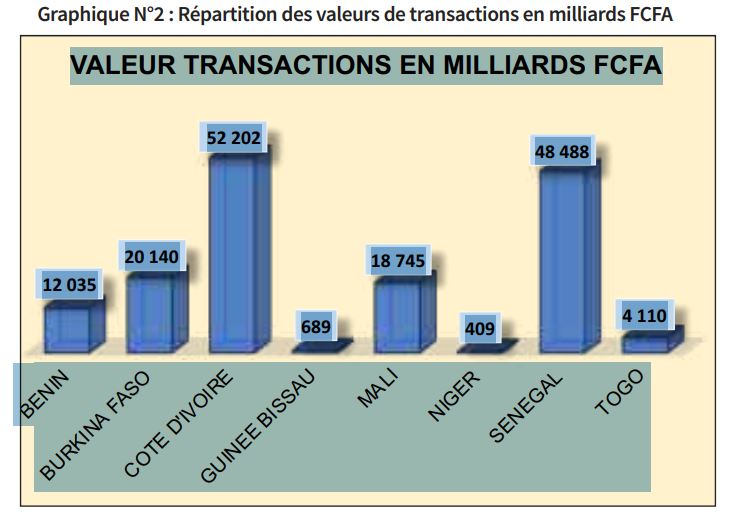
En termes de valeur de transactions, les huit pays de l’UEMOA ont engrangé 156.818 milliards FCFA en 2024. Le graphique ci-dessous décrivant Source : tableau de bord de l’inclusion financière dans l’UEMOA (BCEAO-2024) .
La répartition des valeurs des transactions des fintechs dans l’espace UEMOA indique que la Cote d’Ivoire représente 33% des valeurs de transactions suivie de justesse cette fois-ci du Sénégal avec 31%.
Malgré l’essor fulgurant des fintechs dans le monde et en Afrique caractérisée par une faible bancarisation, ce système financier alliant la technologie et la finance a permis grâce au développement de la téléphonie mobile en Afrique d’accroitre considérablement l’inclusion financière. Il existe cependant de nombreux défis auxquels les fintechs doivent faire face. On peut citer:
Ø Cybercriminalité
Ø Développement de l’IA (intelligence artificielle)
Ø Volatilité des cryptomonnaies
Ø Finance décentralisée
Pour parer à tout cela, les autorités de tutelle à travers la BCEAO ont mis en place des mécanismes comme :
Ø Le comité FINTECH
Ø Le Bureau de connaissance et de suivi des fintechs (BCSF-UEMOA)
Ø Le cadre réglementaire et de supervision des activités financières
Par Mamadou Badiane ( Consultant financier)