La finance est un élément fondamental du microsome économique et qui regroupe le système financier et les opérations financières. Le mot finance vient du latin « finis » signifiant le « terme ».
Au 13ème siècle, le verbe « finer » signifier d’emblée « finir une transaction et donc payer ». le mot a évolué par la suite pour signifier « ressources financières » et à partir du 16ème siècle va désigner « affaires d’argent ».
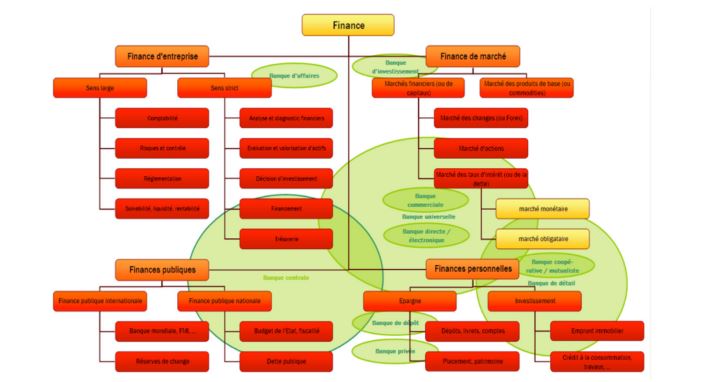
Elle a la vocation à permettre l’allocation et la réallocation des capitaux en organisant la rencontre entre les offreurs de capitaux et les demandeurs de capitaux. Tout système financier repose sur trois composantes :
- Finance directe : marché financier ou marché boursier
- Finance indirecte : marché
bancaire - Système de règlement et de
garanties
La finance répond ainsi au besoin de financement des agents économiques. Ces derniers peuvent par conséquent se financer de trois manières différentes : - Autofinancement, par l’utilisation des bénéfices antérieurs ou trésorerie disponible
- Marché financier via la bourse de valeurs (marché des actions ou des obligations)
- Crédit bancaire
La finance est un sous-système économique devant remplir successivement trois fonctions spécifiques : - Garantir la circulation des transactions financières
- Réunir l’épargne et la distribuer au profit des demandeurs d’argent
- Evaluer le risque, lui attribuer une valeur et faire en sorte qu’il soit rentable.
Les besoins de financement des entreprises et des particuliers peuvent être résolus par : - Finance classique ou finance conventionnelle
- Finance islamique.
La finance islamique qui fait l’objet de notre article trouve ses origines en Malaisie au 20ème siècle.
En effet, la Perbadanan Wang Simpanan Bakal-Bakal Haji, fondée en 1956 en Malaisie fut la première
institution s’approchant d’une banque islamique. Elle a été une caisse locale malaisienne pour financer l’organisation du Hajj. En Afrique et particulièrement en Egypte, la première banque islamique, octroyant des prêts sans intérêt, recevant des dépôts et ayant un fonds zakât (« aumône légale ») est née a été créée en 1963, à Mit Ghamr. Elle intégrait clairement le référentiel religieux.
Quelques années plus tard en 1974, l’Organisation de la Conférence Islamique est fondée en Arabie saoudite et lance l’idée d’une banque islamique. À cette première conférence, les spécialistes s’accordent à déclarer que toute forme d’intérêt relève de la ribâ.
La finance islamique s’est par la suite très vite propagée à travers des initiatives privées dans les Emirats arabes (Dubai Islamic Bank), au Koweit (Koweit Finance House et Dar Al-Maal Al-Islami), au Royaume
uni (Islamic Bank of Britain, première banque islamique en Europe), etc.
Un cadre juridique et réglementaire est également mis en œuvre afin d’encadrer le fonctionnement
de la finance islamique. En effet, le fondement de la finance islamique est la proscription
de l’intérêt.
Le Coran interdit l’intérêt dans les pratiques économiques et commerciales. Le Coran dit : « Ceux qui
avalent le produit de l’usure se lèveront au jour de la résurrection comme celui que Satan a souillé
de son contact. Et cela parce qu’ils disent : L’usure est la même chose que la vente. Dieu a permis la
vente, il a interdit l’usure (sourate Bakhara). »
Le Coran prohibe tout particulièrement le ribâ, généralement traduit par « usure » ; le mot hors
contexte signifie « excès » ou «ajout ». Afin de se conformer au « charia » ou la légalité islamique, les
banques islamiques disposent en leur sein d’un « charia board » ou comité Charia et qui doit s’assurer que l’établissement financier applique les règles de fonctionnement selon l’islam.
Les banques islamiques et les filiales islamiques des banques conventionnelles ont développé des mécanismes juridico-financiers pour contourner l’interdiction du prêt à intérêt (hiyal) et rémunérer
l’apporteur de capitaux. Ces derniers se fondent sur des concepts nommés moudaraba, mousharaka, mourabaha, ijara
Ainsi, les principaux services financiers islamiques sont : - Moudaraba : partenariat entre la banque et le client
- Mousharaka : prise de participation de la banque dans le capital d’une société
- Mourabaha : contrat d’achat de bien par la banque pour son client
- Ijara : crédit-bail
- Salam : contrat de vente à terme par lequel l’acheteur paie à l’avance des biens et des actifs dont la livraison est prévue à une date ultérieure
- Istisna : contrat de vente à long terme entre un client et la banque pour construire ou livrer un bien à une date future prédéterminée à un prix convenu
- Etc
Nous assistons de nos jours, à l’essor de nombreuses banques islamiques en Afrique au sud du Sahara.
En effet, de nombreux pays africains ont mis en place des banques islamiques (Sénégal, Mali, Niger,
etc). les banques conventionnelles ainsi que les systèmes financiers décentralisés (SFD) ont adopté ce
mécanisme de financement « halal » à travers des guichets de financement islamique.
La banque islamique de développement avait lancé une importante étude que nous avons élaborée en 2008 afin de développer la finance islamique à travers des guichets de financement islamique dans les institutions de micro finance.
Par M.Mamadou BADIANE
Consultant-formateur